这些云A车辆被昆明交警曝光了!
来源:昆明信息港(微信)2021-05-17
云南这家享有区块链龙头股之称的上市公司易见股份(600093.SH)在5月14日晚间发布公告称,因涉嫌信息披露违法违规,中国证监会决定对易见股份进行立案调查。
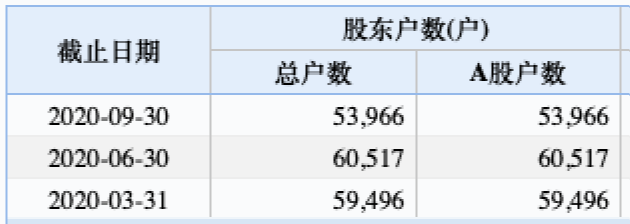
这也是新证券法颁布之后证监会处理的第一家“不交卷”的上市公司。新法规定,不交或晚交年报属于违法违规行为。值得注意的是,此前易见股份连续三跌停,并已于5月6日起停牌。截至去年9月底,仍有股东户数近5.4万户。
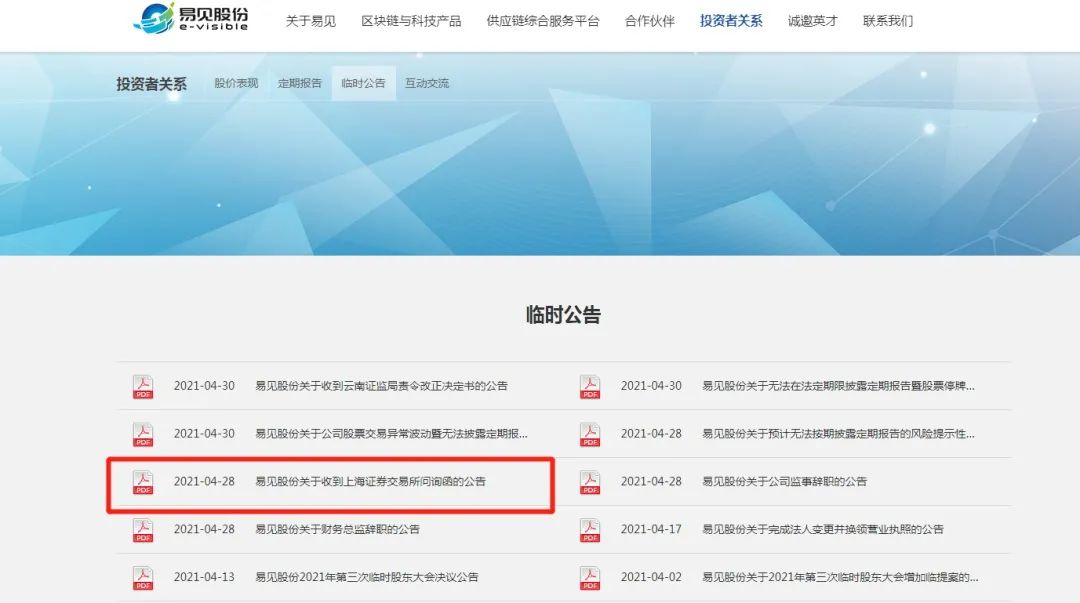
4月28日,易见股份发布公告表示,公司可能无法按时披露2020年年度报告及2021年一季度报告。这意味着,易见股份的年报及一季报或将“难产”。
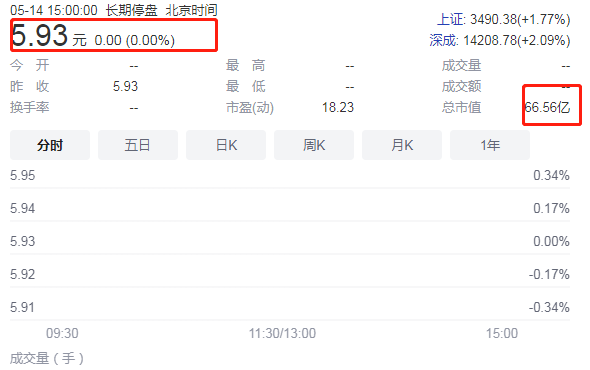
易见股份主营业务分为三个板块:供应链管理、保理业务、信息服务业务。但翻看之前官方披露的公告就会发现诸多不妥。
从易见股份披露的公告看,其2017年公司供应链管理业务采购前五大供应商,在2018年变动了3家。2018年公司供应链管理业务前五大客户在2018年有3家更换。并且2017年与2018年易见股份供应链管理业务、商业保理业务前五大客户名单完全更换。
而且2017年易见股份商业保理业务前五大客户名单,其中3家上海国际贸易公司的企业通信地址均为上海市普陀区同一条路同一门牌号。2018年,天眼查显示其中2家公司不约而同地更换了地址,且地址毗邻。但根据天眼查显示,该3家企业并无直接的股权关联关系。
更加值得质疑的还有这些业务的财务数据。
2017年,易见股份出资120万元收购深圳市榕时代科技有限公司(下称 “榕时代”)。当年,榕时代即贡献1亿元净利润。2017年10月,易见股份设立霍尔果斯易见区块链商业保理有限公司(下称 “易见保理”),第二年易见保理就创下3.2亿元净利润。
作为营收主层力,这两家新晋子公司超强的创收能力引发质疑:净利润高,社会保险缴款额却为0。
上海证券交易所多次问询要求该公司充分解释其运营情况以及来自长期经营活动的负现金流量与净利润变动不符的原因和合理性。
对此,易见股份特别在2019年年报中标注,信息技术营业成本未包含研发支出。但这个解释说服力不大,易见股份因而被蒙上财务造假疑云。
关键词:出走
业绩持续下滑高管不断出走
对易见股份财务造假的质疑,一直持续。
易见股份2020年三季报
2021年1月30日,易建股份发布业绩下调公告显示,预计2020年净利润为3至3.5亿元,同比下降60.49%至66.14%。主要是由于公司部分业务未能收回逾期未计提的信用减值损失,预计影响利润总额1.9亿元;公司的一些客户的经营状况较差,并且公司的开工率不足。手续费收入比上一年度减少了约3.16亿元人民币,这将影响到3.14亿元人民币的利润总额。
综合来说,公告说的就是:之前很多交易成了坏账,收不回来了。
除去业绩的下滑,易见股份在今年掀起的“离职潮”也是企业问题爆发的一种体现。
今年年初至今已有多位董监高离开了易见股份。1月5日,阚友钢向易见股份董事会申请辞去董事、董事长及战略委员会主任委员、薪酬与考核委员会委员的职务。3月15日,易见股份董事会非独立董事冷天晴辞职,4月26日,吴江辞去第八届董事会非独立董事、战略委员会委员以及公司总裁的职务。4月28日当天,易见股份财务总监肖琨文辞职,监事吴育辞职。
在2021年1月至4月28日,易见股份董事长、董事、总裁、监事、财务总监先后辞职。对于一家上市公司来说,企业发生如此大规模的人事变动注定和“健康、向好”无关。
关键词:套现
原第一大股东成功套现
对于久久不发布年报和一季报,4月28日,易见股份公告称,公司多项会计科目函证回函比例较低,部分回函比例未达函证总金额20%,导致年度报告的审计工作进度未达预期,可能存在无法在2021年4月30日前披露 2020 年年度报告及2021年一季度报告的风险。
年报难产,意味着易见股份4个月后面临退市风险。原第一大股东成功套现离场,基本注定投资者掉进深坑。
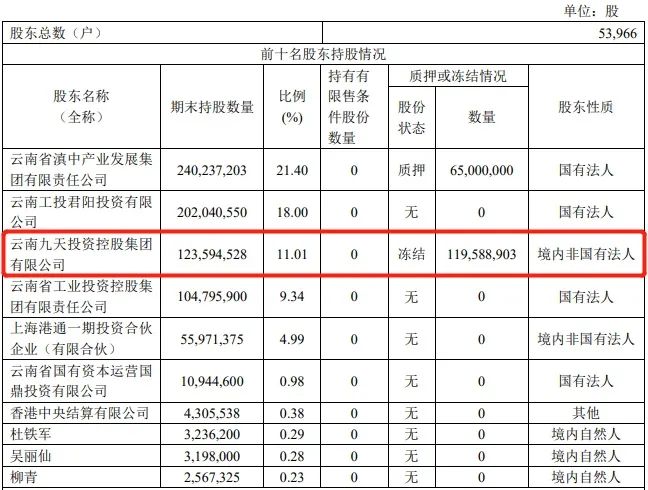
2012年,自然人冷天辉控制的九天控股(原名云南九天工贸有限公司)入主易见股份(彼时名为禾嘉股份)时,收购易见股份23.57%股份,仅耗资3.1亿元人民币。随后云南九天经过多次大大小小的增持,截至2019年三季度末持股4.28亿股,占总股本的38.11%。
截至2020年9月,易见股份原第一大股东九天控股所持38.11%的股份,经过签署股份转让协议、集中竞价交易等方式,减持至10.65%,套现超过26亿元人民币。在剩余的10.65%股份中,还有55%处于质押状态。
在上交所互动e平台上,记者看到了投资者对于易见股份连环发问。
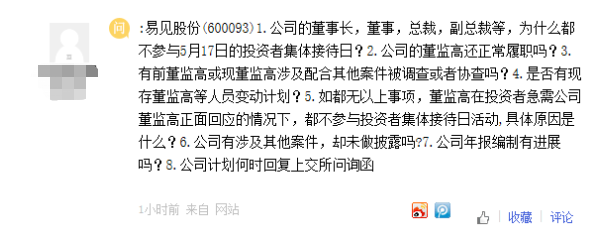
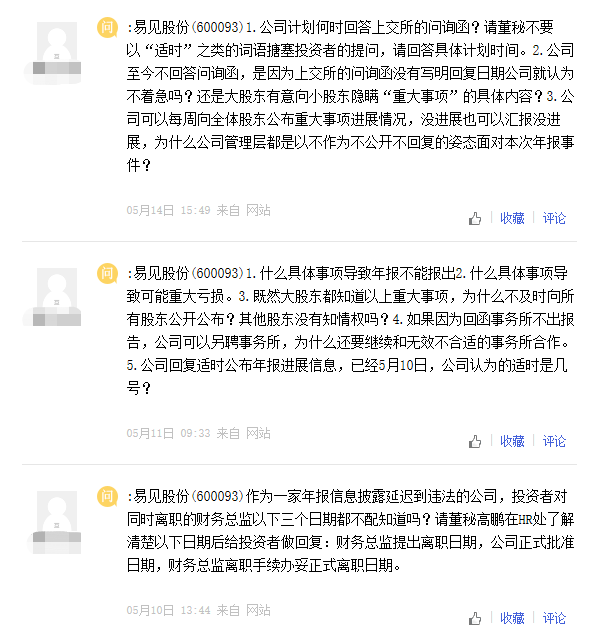
那么,被证监会立案调查、被要求核查说明资产真实性,高管接连离场,易见股份将如何对投资者给出答案?
昆明信息港整理编辑
来源:开屏新闻客户端、央视财经、证券时报
编辑:丛 林
审核:李贵芳
终审:宋建波